Suministros para empresas
Limpieza y consumibles de higiene para empresas
Llámanos sin compromiso: 722 766 344
Un contrato de limpieza funciona cuando dice qué se limpia, con qué frecuencia y quién actúa si una tarea se queda sin hacer. El número de horas sirve para estimar recursos, pero dos ofertas con las mismas horas pueden cubrir zonas y tareas muy distintas. Para una empresa, el resultado visible importa tanto como el precio: un aseo sin papel a media jornada, una entrada embarrada un día de lluvia o una sala de reuniones que se prepara cuando el cliente ya ha llegado son problemas concretos que el contrato puede prever.
La contratación encierra dos decisiones. La primera es quién presta el servicio y con qué alcance. La segunda es quién compra, repone y controla los consumibles: jabón, papel higiénico, toallas de papel y bolsas. Una cuota de limpieza puede excluir esos productos o calcularlos con una ocupación distinta de la real, y los dispensadores cedidos pueden limitar las referencias que admiten. Pide siempre las dos partidas desglosadas. Esta guía forma parte de la guía de suministros para empresas y autónomos, donde se explica cómo ordenar todos los contratos del negocio.
Definir el alcance por zonas y uso
Divide el centro en accesos, puestos de trabajo, salas, aseos, zona de descanso, cristales y almacén, según existan. Para cada zona, anota la superficie aproximada y el uso. Un aseo compartido por la plantilla y los clientes se ensucia a otro ritmo que una sala de reuniones con dos reservas a la semana. Añade los puntos que se olvidan con facilidad: las huellas en la puerta de entrada, las papeleras bajo las mesas o la encimera de la zona de café. Después decide qué se atiende en cada visita y qué entra en una limpieza periódica, mensual o trimestral.
El calendario debe seguir a la actividad. En una oficina quizá interese limpiar antes de abrir o al cerrar. En un comercio que abre seis días hay que definir cómo se mantienen los accesos y los aseos entre visitas. Un centro con varios turnos puede necesitar tareas cortas en horas concretas en lugar de una sola visita larga. Si el proveedor trabaja fuera de horario, acuerda la entrada, el cierre y un contacto para incidencias, y señala las zonas que requieren acompañamiento o que quedan fuera del contrato.
Describe resultados que se puedan comprobar. En los aseos, revisión de superficies, retirada de residuos y reposición según el nivel acordado. En una sala, la hora a la que debe estar lista y cómo se comunican los usos extraordinarios. En los cristales, distingue la superficie accesible de los trabajos en altura, que exigen medios y personal específicos. Si hay moqueta o madera, pide procedimientos compatibles con el material.
| Zona | Qué concretar | Señal para revisar |
|---|---|---|
| Recepción y accesos | Frecuencia, puertas, felpudos y días de lluvia | Suciedad visible en horario de atención |
| Aseos | Limpieza, reposición y revisión por turno o visita | Falta de jabón o papel durante la jornada |
| Puestos y salas | Superficies despejadas, horarios y uso compartido | Sala no disponible o papeleras llenas |
| Descanso y café | Encimeras, electrodomésticos y reparto de tareas | Derrames o acumulación de envases |
| Cristales y trabajos periódicos | Superficie, acceso, frecuencia y medios | Partida aplazada o cobrada aparte |
La señal de revisión es lo que indica que la frecuencia o la tarea acordada no basta.
Consumibles de higiene y dispensadores
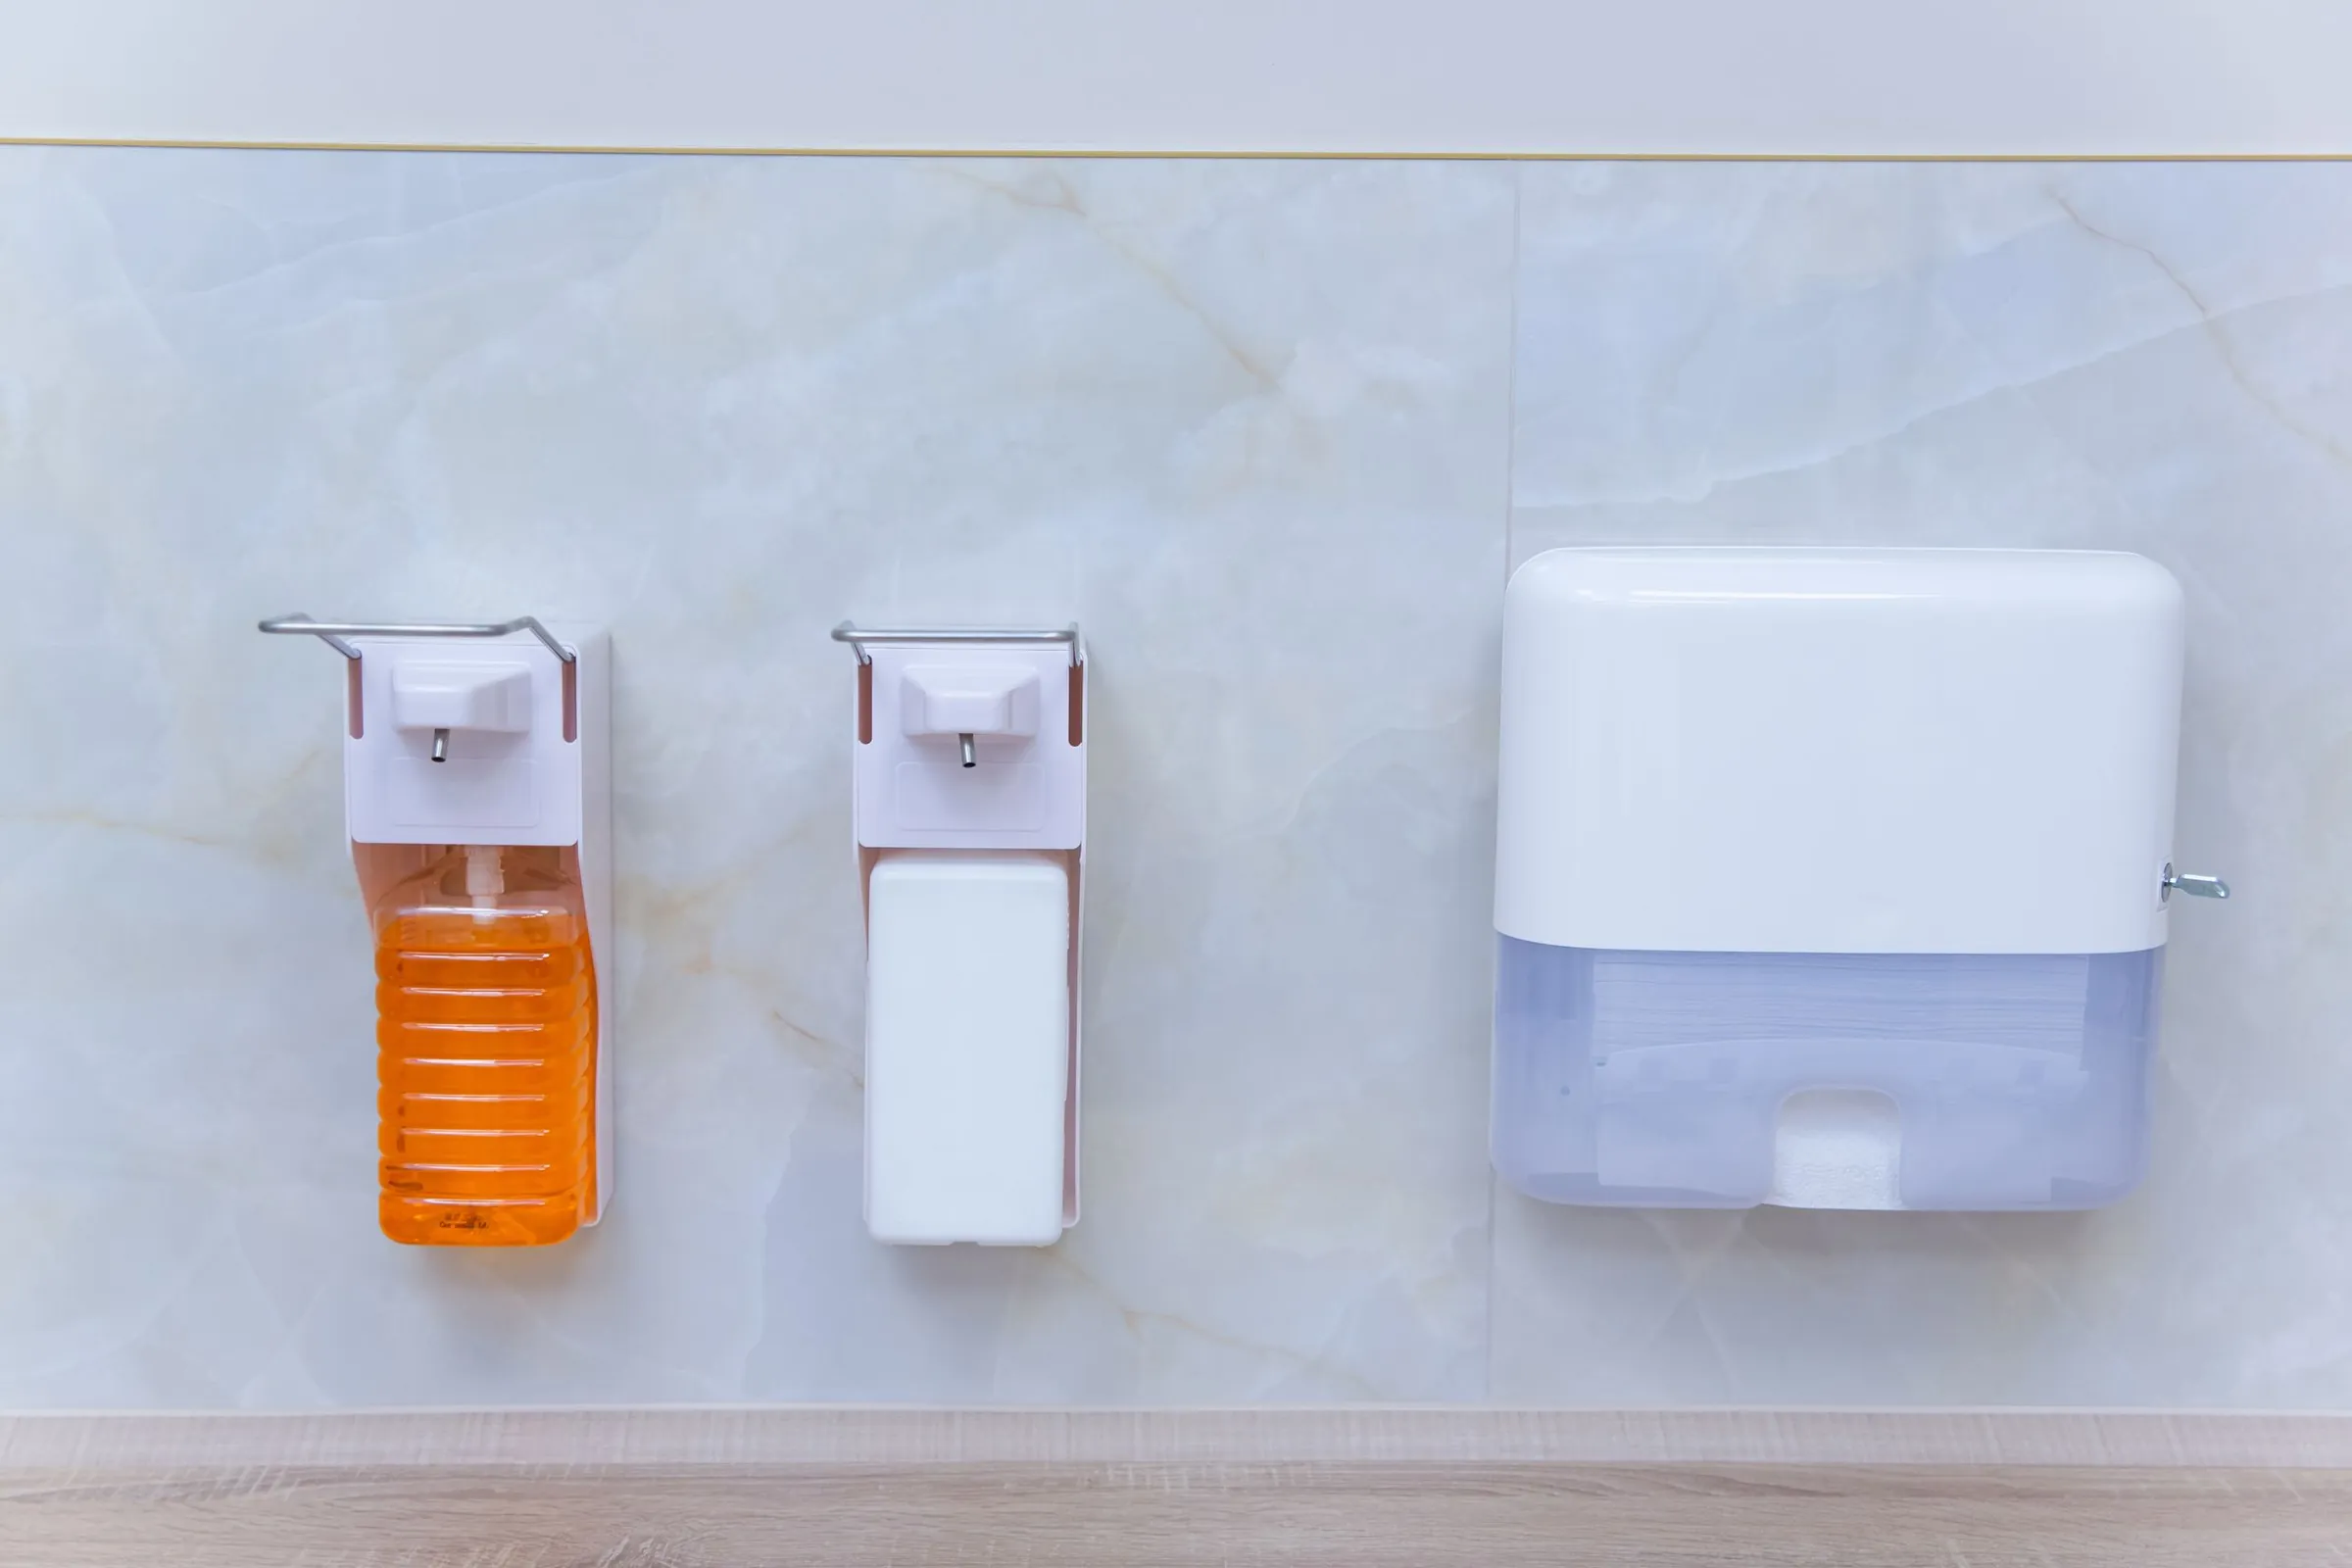
Para los consumibles, pide referencias concretas y una estimación de consumo por persona y mes. Si el proveedor aporta dispensadores en cesión, revisa de quién son, quién los instala, quién los repara y quién los retira al terminar. Algunos modelos solo admiten recargas de una referencia, lo que ata la compra al proveedor aunque el servicio de limpieza cambie. Define cómo se mide el consumo, si hay mínimos y qué nivel de existencias obliga a avisar y a quién.
Si es tu negocio quien compra, agrupa los pedidos y guarda una reserva en un lugar que no estorbe en los pasillos ni bloquee salidas. Las compras repetidas de higiene se pueden gestionar con los mismos criterios que el material de oficina, como explica la guía de papelería y material de oficina para empresas, con la diferencia de que los productos químicos necesitan un almacenamiento separado, lejos de alimentos y fuera del alcance del público. Si tienes fuente de agua o máquina de café, decide también quién limpia su entorno; la guía de fuentes de agua para oficinas trata su higienización, que suele correr a cargo del proveedor del equipo.
Qué dice la norma
Este apartado es informativo. Resume lo que dicen las normas oficiales, pero cada centro tiene su actividad y sus riesgos, y la aplicación concreta corresponde a la persona o servicio que gestione la prevención en tu empresa.
Lugares de trabajo: Real Decreto 486/1997
El artículo 5 y el anexo II del Real Decreto 486/1997 regulan el orden, la limpieza y el mantenimiento de los lugares de trabajo. Las zonas de paso y las salidas deben estar libres de obstáculos, y los lugares de trabajo, sus equipos e instalaciones se limpiarán periódicamente y siempre que sea necesario, eliminando con rapidez desperdicios, manchas de grasa y residuos que puedan causar accidentes. El mismo anexo añade que las operaciones de limpieza no deben convertirse por sí mismas en una fuente de riesgo para los trabajadores, por lo que conviene elegir horarios, métodos y productos adecuados.
El anexo V se ocupa de los servicios higiénicos. Los lugares de trabajo deben contar con lavabos con agua corriente, caliente si es necesario, jabón y toallas individuales u otro sistema de secado con garantías higiénicas, y con retretes con descarga automática de agua y papel higiénico. Es decir, la reposición de esos consumibles no es solo una cuestión de imagen: forma parte de lo que la norma pide que esté disponible.
Coordinación con la empresa de limpieza: Real Decreto 171/2004
Cuando el personal de la empresa de limpieza trabaja en tu centro, coinciden dos empresas en un mismo lugar. El Real Decreto 171/2004 obliga a las empresas concurrentes a cooperar e informarse de los riesgos de sus actividades (artículo 4), y al titular del centro a informar a las demás de los riesgos propios del lugar, de las medidas preventivas y de las de emergencia (artículo 7). Cuando el servicio corresponde a la propia actividad del empresario principal, el artículo 10 le añade un deber de vigilancia. Cómo se concreta en tu caso es algo que debe revisar tu servicio de prevención.
Productos químicos: reglamentos REACH y CLP
Los productos de limpieza profesionales pueden ser mezclas peligrosas. Según el Reglamento (CE) 1907/2006, conocido como REACH, el proveedor de una sustancia o mezcla peligrosa debe facilitar al destinatario una ficha de datos de seguridad, gratis, en papel o en formato electrónico y, en España, al menos en castellano. El Reglamento (CE) 1272/2008, conocido como CLP, regula la etiqueta: pictogramas de peligro, la palabra de advertencia («peligro» o «atención»), las indicaciones de peligro, los consejos de prudencia y los datos del proveedor. Pide a tu proveedor las fichas de los productos que usará en tu centro y guárdalas donde se puedan consultar.
Contratas, Seguridad Social y Hacienda
El artículo 42 del Estatuto de los Trabajadores establece que quien contrata o subcontrata obras o servicios de su propia actividad debe comprobar que la contrata está al corriente con la Seguridad Social, pidiendo por escrito una certificación de descubiertos a la Tesorería General, que debe emitirla en treinta días. Si no lo hace, responde solidariamente de las cuotas de la contrata durante el contrato y los tres años siguientes, y de las deudas salariales durante el año siguiente. Si la limpieza de una oficina o un comercio entra o no en la «propia actividad» depende de cada caso y es una cuestión que resuelven los laboralistas y los tribunales; aquí solo la mencionamos a título informativo.
En el terreno fiscal, el artículo 43.1.f de la Ley General Tributaria hace responsable subsidiario a quien contrata servicios correspondientes a su actividad económica principal de los impuestos que el contratista debía repercutir o retener en la parte de esos servicios. Esa responsabilidad no se exige si el contratista ha entregado un certificado específico de estar al corriente emitido por Hacienda en los doce meses anteriores a cada pago. Pedir ambos certificados al firmar y renovarlos cada año es una medida de prudencia barata. Por último, al cambiar de empresa de limpieza, ten en cuenta que los convenios del sector suelen regular el paso del personal de una contrata a otra: es una cuestión entre las dos empresas, pero conviene preguntar por ella antes de fijar la fecha del cambio.
Oficina o despacho con limpieza ordinaria
Alcance por zonas, horario fuera de atención y fichas de los productos
Local con atención al público y aseos de clientes
Revisiones durante la jornada y reposición con existencias mínimas
Productos profesionales o desinfección
Fichas de datos de seguridad, almacén separado y procedimiento escrito
Cristales en altura, maquinaria o centros sanitarios y alimentarios
Personal y medios específicos y coordinación con tu servicio de prevención
Presupuestar horas, consumibles y trabajos periódicos
Pide la oferta por zona, frecuencia y tarea. Pregunta quién organiza las sustituciones, qué ocurre en festivos y en cuánto tiempo se atiende una incidencia. Aclara si la empresa aporta útiles, maquinaria y productos, y si necesita un cuarto para guardarlos. Pide precios separados para la limpieza tras una obra, los tratamientos periódicos, los cristales y los trabajos fuera de la franja habitual: una tarea anual parece irrelevante dentro de una cuota mensual hasta que llega facturada aparte.
Ejemplo práctico: coste anual por zonas y frecuencias
Una oficina de nueve puestos con recepción, dos aseos, zona de café y una sala de reuniones pide presupuesto. Los importes son ilustrativos y no corresponden a ningún proveedor. Recepción, aseos y café se limpian a diario, de lunes a viernes, en visitas de 1,5 horas: 7,5 horas a la semana. Los puestos y la sala se limpian dos días por semana, una hora cada día: 2 horas más. En total, 9,5 horas semanales, que en 52 semanas suman 494 horas.
A 19 € la hora, el servicio ordinario cuesta 9.386 € al año. Los cristales accesibles se limpian cuatro veces al año a 90 € cada vez: 360 €. Los consumibles de higiene se estiman en 45 € al mes, 540 € al año. El coste total es de 10.286 € sin IVA, unos 857,17 € al mes. Con el IVA del 21 % (2.160,06 €), la factura anual asciende a 12.446,06 €, aunque si la empresa deduce el IVA el coste real es la base de 10.286 €.
Ahora la oficina se plantea limpiar los puestos tres días en lugar de dos. Una hora más a la semana son 52 horas al año y 988 € más, con lo que el total pasa a 11.274 €. Antes de aceptarlo, comprueba si el problema era la frecuencia o la hora: si los puestos se ensucian sobre todo tras las reuniones de los martes, quizá baste con mover una visita al miércoles.
| Partida | Cálculo | Importe anual |
|---|---|---|
| Diario: recepción, aseos y café | 1,5 h × 5 días × 52 semanas × 19 € | 7.410 € |
| Puestos y sala de reuniones | 1 h × 2 días × 52 semanas × 19 € | 1.976 € |
| Cristales accesibles | 4 limpiezas × 90 € | 360 € |
| Consumibles de higiene | 45 € × 12 meses | 540 € |
| Total | Servicio, cristales y consumibles | 10.286 € |
Con IVA del 21 %, el total es de 12.446,06 €. La tercera visita semanal a puestos añadiría 988 €.
Fiscalidad del gasto en limpieza
Para una sociedad, el servicio de limpieza y los consumibles de higiene son gasto deducible en el Impuesto sobre Sociedades cuando están contabilizados, justificados y relacionados con la actividad: la base imponible parte del resultado contable (artículo 10 de la Ley 27/2014) y estos gastos no figuran entre los no deducibles del artículo 15. Para un autónomo en estimación directa, la regla es la misma en el IRPF: gasto vinculado a la actividad, anotado en los libros registro y respaldado por una factura completa a su nombre y con su NIF, como exige el Real Decreto 1619/2012.
En contabilidad, el servicio de limpieza suele registrarse en la cuenta 622 (reparaciones y conservación) o en la 629 (otros servicios), según el criterio que siga la empresa; lo importante es aplicarlo siempre igual. Los consumibles se anotan como gasto del ejercicio, en la 629 o, si se compran en cantidad y se almacenan, como compras de otros aprovisionamientos (602). Son gasto corriente: se consumen en el año y no se amortizan. Solo una máquina de limpieza que la empresa compre y use durante años, como una fregadora, sería inmovilizado y se deduciría mediante amortización.
En el IVA, la limpieza de oficinas, locales y naves tributa al tipo general del 21 % (artículo 90 de la Ley del IVA). El tipo reducido del 10 % del artículo 91 se reserva a la limpieza de vías públicas, parques y jardines públicos. Esa cuota es deducible si el servicio está afecto a una actividad sujeta a IVA (artículo 95). Si trabajas en un local alquilado y el propietario te repercute la limpieza de zonas comunes, pide que el reparto conste en el contrato y que te lo facture, porque es el documento que justifica el gasto.
- 1
Zonas
Superficie, uso y horario de cada espacio
- 2
Ofertas
Tareas, frecuencias y consumibles desglosados
- 3
Contrato
Certificados, fichas de productos y accesos
- 4
Primer mes
Recorrido conjunto y registro de incidencias
- 5
Revisión
Ajuste de horarios y frecuencias con datos
Llaves, accesos y continuidad del servicio
Define quién puede entrar, en qué horario y por qué recorrido. Siempre que el sistema lo permita, asigna accesos individuales y evita compartir claves que se usen para otras cosas. Lleva un registro de entrega y devolución de llaves y avisa al encargado cuando un sustituto vaya a llegar en otra franja, para que no salte la alarma. Acuerda también cómo se protegen los documentos y los equipos: una mesa llena de papeles puede quedar fuera de la limpieza o exigir que quien la usa la despeje antes de irse.
Pacta cómo se cubre la ausencia de una persona y quién responde si se salta una visita. Un despacho pequeño puede aceptar recuperar la tarea al día siguiente; un local con atención al público puede necesitar una intervención durante la jornada. Deja por escrito las primeras acciones ante un derrame, una falta de jabón o una incidencia en la entrada, y quién puede resolverlas sin esperar al proveedor.
Revisión y control del servicio
En la primera semana, recorre las zonas con el proveedor y señala las tareas que necesitan ajuste. Cambiar la hora de una visita puede ser más eficaz que alargarla. Lleva un registro de incidencias con fecha, zona, aviso y cierre, y si haces fotos, evita que aparezcan documentos o pantallas. Al terminar el primer mes, repasa las tareas realizadas, las sustituciones y las faltas de consumibles, y contrástalo con la ocupación real.
En los días de mayor afluencia, como eventos, campañas o jornadas de puertas abiertas, avisa con antelación y pide el precio de una visita de refuerzo. Si vas a hacer obras, coordina la limpieza final con quien las ejecuta; la guía de reformas de locales y oficinas explica cómo organizar la entrega de la obra antes de reabrir. Para cambiar de proveedor, fija el último día de servicio, inventaría llaves y dispensadores, comprueba qué consumibles quedan y programa la primera visita del nuevo antes de que la actividad dependa de ella.
Si tienes varias sedes, usa un anexo por centro con su superficie, ocupación y horario. Al renovar, pide que el nuevo precio se calcule sobre el alcance real de hoy.
Lista de comprobación antes de firmar
- Zonas, superficies, usos y horarios descritos por escrito, con las tareas de cada una.
- Frecuencias diarias, semanales y periódicas, con los cristales y la limpieza tras obra presupuestados aparte.
- Consumibles desglosados: referencias, consumo previsto, mínimos y regularización si crece la plantilla.
- Dispensadores: propiedad, compatibilidad con otras recargas, reparación y retirada al terminar.
- Sustituciones, festivos y plazo de respuesta ante una incidencia.
- Fichas de datos de seguridad de los productos que se usarán en el centro.
- Información sobre riesgos y medidas de emergencia intercambiada con la empresa de limpieza.
- Certificados de estar al corriente con Hacienda y con la Seguridad Social, y cuándo se renuevan.
- Llaves, alarma y accesos: quién los tiene y cómo se devuelven.
- Factura completa a nombre del autónomo o de la sociedad, con IVA desglosado.
- Duración, revisión de precio y último día para comunicar la baja.
Antes de pedir ofertas, reúne esta información
Preguntas frecuentes
¿Qué conviene comparar: el precio por hora o el precio por servicio?
El precio por hora sirve cuando las ofertas prevén las mismas tareas y un rendimiento parecido. El precio por servicio sirve cuando el alcance está descrito por zonas y se puede comprobar. Pide las dos referencias, comprueba quién cubre las ausencias, quién aporta productos y maquinaria y en qué horario se trabaja, y calcula siempre el coste anual con los trabajos periódicos incluidos.
¿Quién debe comprar el papel, el jabón y las bolsas?
Puede hacerlo la propia empresa o el proveedor de limpieza, según lo que diga el contrato. Si los compras tú, fija unas existencias mínimas y quién avisa cuando se acercan. Si van incluidos, pide las referencias, el consumo previsto y cómo se regulariza si aumenta la plantilla. Comprueba también si los dispensadores admiten otras marcas y qué pasa con ellos al terminar el contrato.
¿Qué IVA lleva un servicio de limpieza de oficinas?
El tipo general del 21 % (artículo 90 de la Ley del IVA). El tipo reducido del 10 % que recoge el artículo 91 se limita a la limpieza de vías públicas, parques y jardines públicos, no a la de oficinas, comercios o naves. Si tu actividad está sujeta a IVA y el servicio está afecto, puedes deducir esa cuota con una factura completa a tu nombre.
¿Debo pedir certificados a la empresa de limpieza?
Es una medida de prudencia sencilla. La Ley General Tributaria (artículo 43.1.f) hace responsable subsidiario a quien contrata servicios de su actividad económica principal si el contratista no ingresa ciertos impuestos, salvo que haya aportado un certificado específico de estar al corriente emitido en los doce meses anteriores a cada pago. El Estatuto de los Trabajadores (artículo 42) prevé algo parecido con la Seguridad Social para las contratas de la propia actividad. Si la limpieza encaja o no en esos supuestos depende de cada caso.
¿Cómo coordino la limpieza si hay obras en el local?
Avisa al proveedor antes de que cambien los accesos o los plazos. La limpieza final de obra suele ser una partida distinta del servicio ordinario y puede necesitar medios adaptados a los materiales. Aclara quién retira los residuos de la obra y en qué momento empieza la limpieza final, para no pagar dos veces el mismo trabajo ni reabrir con polvo en los puestos.
¿Qué hago si el servicio de limpieza es irregular?
Registra la fecha, la zona y la tarea afectada, y comunica ejemplos concretos al proveedor con un plazo para corregirlos. Si se repite, revisa si fallan los horarios, los recursos, la cobertura de ausencias o la propia definición de tareas. Una revisión por zonas permite aislar el motivo y comprobar si el siguiente ciclo mejora antes de plantear un cambio de proveedor.
Fuentes oficiales
- BOE · Real Decreto 486/1997, lugares de trabajo (art. 5 y anexos II y V)
- BOE · Real Decreto 171/2004, coordinación de actividades empresariales
- BOE · Estatuto de los Trabajadores, artículo 42 (subcontratación de obras y servicios)
- BOE · Ley 58/2003 General Tributaria, artículo 43 (responsables subsidiarios)
- Ministerio de Sanidad · Reglamento REACH: ficha de datos de seguridad
- Ministerio de Sanidad · Reglamento CLP: etiquetado de productos químicos
- Agencia Tributaria · Tipos impositivos en el IVA 2026
Más guías de Business Partners
- Banca empresarial y fintech
- Software de facturación
- Control horario y gestión de empleados
- Seguros para empresas
- Tecnología y servicios digitales
- LOPD y RGPD para autónomos y pymes
- Renting de vehículos
- Oficinas y coworking
- SEO, Google Ads y publicidad en IA
- Prevención de riesgos laborales
- Formación para empresas
Fecha de publicación: . Última actualización: .
Un contrato por zonas, y menos incidencias
Qué se limpia, cada cuánto, quién repone los consumibles y a quién se avisa si algo falla: con eso por escrito, comparar ofertas es sencillo y el servicio se puede revisar con datos.
Más información
Déjanos tus datos y te pondremos en contacto con empresas colaboradoras del área de suministros para empresas (telecomunicaciones, energía, agua, vending, reformas, mobiliario, material de oficina y limpieza) que pueden ayudarte con tu consulta.