Suministros para empresas
Mobiliario de oficina para empresas y autónomos
Llámanos sin compromiso: 722 766 344
Comprar mobiliario de oficina es preparar puestos, recorridos y espacios que funcionen durante toda la jornada, no llenar un plano de rectángulos. Una mesa que encaja en el dibujo puede quedarse pequeña al colocar dos pantallas. Una silla cómoda en una prueba de cinco minutos puede dar problemas cuando tres personas la ajustan cada día. Antes de pedir presupuestos, describe el trabajo real de cada zona, cuántas horas se usa y qué equipos se van a colocar. Con esa base puedes comparar el mobiliario por utilidad, montaje y mantenimiento, y no solo por el precio de catálogo.
En una empresa pequeña conviene resolver primero los puestos de uso diario y los recorridos habituales, y completar después la sala de reuniones o la recepción con el uso observado. Si te mudas, apunta qué piezas puedes conservar y cuáles necesitan revisión o sustitución: una estantería útil en el local anterior puede tapar tomas de corriente o dificultar la apertura de una puerta en el nuevo. Esta guía forma parte de la serie sobre suministros para empresas y autónomos, donde se explica cómo encaja el mobiliario con el resto de contrataciones de un local.
Diseñar puestos y zonas antes de comprar
Distingue puestos fijos, puestos compartidos, salas, recepción y archivo. Un puesto fijo se configura para una persona y una tarea estable. Uno compartido necesita ajustes sencillos, un sitio donde guardar objetos personales y una norma clara sobre accesorios. Si atiendes al público, piensa dónde espera la persona, cómo proteges la privacidad de los documentos y qué muebles sirven a perfiles distintos.
Dibuja cada puesto con lo que de verdad irá encima: ordenador, pantallas, teclado, documentos, cargadores y conexiones. Reserva espacio para sentarse, levantarse y abrir un cajón sin invadir el paso de nadie. Marca en el plano puertas, ventanas, radiadores, tomas y pilares. Si el espacio es ajustado, señala las huellas de los muebles en el suelo con cinta de carrocero antes del montaje. La medida del catálogo describe la pieza; la prueba de distribución enseña cómo se usará junto a las demás.
Comprueba la accesibilidad del local y la anchura de los recorridos con el profesional que corresponda, y no ocupes pasos con archivadores ni con material de reserva. Si la oficina se está adecuando, cierra las medidas finales con la obra: la guía de reformas y obras en locales y oficinas explica cómo coordinar tomas, canalizaciones y fechas. Un cambio de plano a última hora puede obligar a mover enchufes y retrasar la entrega de los muebles.
- 1
Uso real
Tareas, horas y equipos de cada zona
- 2
Plano
Puestos, recorridos, tomas y obstáculos
- 3
Muestra
Prueba con usuarios y equipos reales
- 4
Configuración
Un modelo aprobado por tipo de puesto
- 5
Pedido y montaje
Plano por zonas y revisión del primer puesto
Cuando el mueble se usará a diario o por turnos, la prueba con usuarios reales es el paso que más problemas ahorra.
Sillas, mesas y puestos con pantalla
Prueba la silla con varias personas si el puesto va a ser compartido. Comprueba que entienden los mandos y que recuperan una postura cómoda sin pelearse con palancas. Revisa la altura del asiento, el respaldo, el espacio para las piernas y cómo encaja con la mesa. Pregunta por el rango de ajustes, por la disponibilidad de ruedas y mecanismos de repuesto y, si el suelo tiene un acabado delicado, por el tipo de rueda adecuado.
En las mesas, distingue el tamaño del tablero del espacio útil. Los faldones, las cajoneras fijas y las guías pueden quitar sitio a las piernas. Si vas a usar brazos para pantallas, verifica el grosor y la rigidez del tablero y el tipo de anclaje admitido. Decide por dónde irán cables y regletas: un escritorio regulable en altura necesita cables con recorrido suficiente para todas las posiciones. Antes de comprar el lote, monta un puesto de muestra con sus equipos reales y comprueba que se puede ajustar sin reorganizarlo todo.
| Elemento | Criterio de compra | Comprobación antes de aceptar |
|---|---|---|
| Silla de trabajo | Ajustes, compatibilidad con la mesa y repuestos | Probar mandos y alturas con varias personas |
| Mesa | Superficie útil, estabilidad y paso de cables | Montar un puesto con sus equipos reales |
| Armario o archivo | Carga, acceso, cierre y anclaje | Abrir puertas y cajones sin invadir el paso |
| Puesto compartido | Ajustes rápidos, enchufes y espacio personal | Ensayar un cambio de turno entre dos personas |
| Recepción | Circulación, atención y privacidad | Simular llegada, espera y atención |
Qué dice la norma sobre el mobiliario de los puestos con pantalla
Este apartado es informativo. El Real Decreto 488/1997 establece las disposiciones mínimas de seguridad y salud para el trabajo con equipos que incluyen pantallas de visualización, y su anexo dedica varios puntos al mobiliario:
- Mesa o superficie de trabajo: debe ser poco reflectante y tener dimensiones suficientes para colocar con flexibilidad la pantalla, el teclado, los documentos y el material accesorio. Si se usa un soporte para documentos, debe ser estable y regulable.
- Asiento: estable, que dé libertad de movimiento y una postura confortable, con altura regulable y respaldo reclinable y ajustable en altura. Debe ponerse un reposapiés a disposición de quien lo desee.
- Espacio: el puesto debe tener una dimensión suficiente para que la persona pueda cambiar de postura y moverse.
El artículo 3 obliga al empresario a evaluar los riesgos de estos puestos, en particular para la vista, los problemas físicos y la carga mental, y a adoptar medidas cuando los haya. El propio decreto excluye algunos equipos, como los portátiles que no se usan de modo continuado en un puesto de trabajo o las cajas registradoras con una pantalla pequeña. El Instituto Nacional de Seguridad y Salud en el Trabajo publica una guía técnica que desarrolla estos requisitos.
Para el comprador, la consecuencia práctica es sencilla: pide al proveedor la ficha técnica con los rangos de ajuste de sillas y mesas, y entrégala a quien hace la evaluación de riesgos de tu empresa. La decisión sobre qué elementos necesita cada puesto corresponde a esa evaluación y al servicio de prevención, no al catálogo.
Compra, renting y mobiliario reacondicionado
La compra sirve para equipamiento estable que puedes llevarte si te mudas, siempre que las piezas se desmonten bien. Presupuesta transporte, montaje, pequeñas adaptaciones y repuestos. Pregunta qué pasará si dentro de seis meses necesitas una silla más y el modelo ha cambiado: en escritorios modulares importa que se mantengan medidas, acabados y accesorios. Guarda las referencias de cada componente para pedir una bisagra o un mecanismo sin adivinar.
El renting o alquiler encaja con proyectos temporales, ampliaciones o contratos de oficina cortos. Pide la duración mínima, los cambios permitidos, los cargos por daños y el coste de recogida. Comprueba si cubre la sustitución de una pieza estropeada y en qué plazo. Si se puede ampliar a mitad de contrato, pregunta qué día se factura lo añadido y si tiene un vencimiento propio. Una cuota cómoda el primer mes puede atarte más tiempo del que vas a ocupar el local.
El reacondicionado funciona si el proveedor explica qué ha revisado, qué piezas ha cambiado y qué garantía da. Pide fotos representativas y confirma cuántas unidades iguales hay si quieres un lote uniforme. En sillas revisa mecanismos y tapicería; en armarios, estabilidad, cierres y fijaciones. Un lote variado vale para puestos individuales, pero complica los repuestos. Ten en cuenta que la libertad de amortización de los elementos de escaso valor que se explica más abajo solo se aplica a elementos nuevos.
| Aspecto | Compra | Renting o alquiler |
|---|---|---|
| Desembolso | Al inicio, con transporte y montaje | Cuota mensual durante el contrato |
| Tratamiento fiscal | Inmovilizado que se amortiza | Gasto del ejercicio por las cuotas |
| Cambios y ampliaciones | Dependen de que el modelo siga a la venta | Según lo que permita el contrato |
| Averías y repuestos | A cargo de la empresa tras la garantía | Según la cobertura pactada |
| Salida | Los muebles son tuyos | Recogida, posibles cargos por daños y preaviso |
Cómo se trata el mobiliario en tus impuestos
Para una sociedad, el mobiliario de la actividad es un gasto deducible en el Impuesto sobre Sociedades, pero no de una vez: la base imponible parte del resultado contable (artículo 10 de la Ley 27/2014) y las mesas, sillas y armarios no son un gasto del año, sino inmovilizado que se registra en la cuenta 216 «Mobiliario» del Plan General de Contabilidad y se deduce poco a poco mediante la amortización. No figuran entre los gastos no deducibles del artículo 15, siempre que estén contabilizados, justificados y afectos al negocio.
La tabla del artículo 12.1.a) de la Ley del Impuesto sobre Sociedades fija para el mobiliario un coeficiente lineal máximo del 10 % y un periodo máximo de 20 años. Es decir, puedes amortizarlo como mucho en diez años y como poco en veinte. La amortización empieza cuando el mueble entra en funcionamiento, no cuando lo pagas, y se calcula sobre el precio de adquisición, que incluye el transporte y el montaje.
Para un autónomo en estimación directa, el artículo 28 de la Ley del IRPF remite a las normas del Impuesto sobre Sociedades para calcular el rendimiento de la actividad, así que el criterio es el mismo: el mobiliario se amortiza y debe figurar en el libro registro de bienes de inversión. En la modalidad simplificada se usa la tabla propia aprobada por orden ministerial, que conviene consultar con tu asesor. En todos los casos, la deducción exige una factura completa a nombre del negocio, con su NIF, como pide el Reglamento de facturación (Real Decreto 1619/2012).
Dos atajos legales: escaso valor y empresas de reducida dimensión
El artículo 12.3.e) permite amortizar libremente, es decir, deducir en el mismo año, los elementos del inmovilizado material nuevos cuyo valor unitario no supere 300 €, hasta un límite de 25.000 € por periodo impositivo (proporcional si el periodo dura menos de un año). El límite se mira por unidad, no por factura: una silla de 260 € entra; un lote de diez sillas iguales también, porque cada una vale menos de 300 €. Es una opción, no una obligación.
Las empresas de reducida dimensión, las que tuvieron una cifra de negocios inferior a 10 millones de euros en el periodo anterior (artículo 101), pueden aplicar la amortización acelerada del artículo 103 a los elementos nuevos: el coeficiente máximo de la tabla se multiplica por dos. Para el mobiliario, el 10 % pasa a un 20 %. Según el manual de la Agencia Tributaria, este incentivo también lo pueden aplicar los autónomos en estimación directa, normal o simplificada.
Pieza nueva de hasta 300 € por unidad y aún no has llegado a 25.000 € en el año
Puedes deducirla entera en el ejercicio
Pieza nueva de más de 300 € y tu empresa es de reducida dimensión
Amortización acelerada: hasta un 20 % al año
Cualquier otra pieza de mobiliario
Amortización entre el 10 % y el 5 % al año (10 a 20 años)
Mobiliario en renting o alquiler
Las cuotas son gasto del ejercicio
Ley 27/2014, artículos 12 y 103. Importes sin IVA; el límite de 300 € se aplica a cada unidad nueva.
El IVA del mobiliario
El IVA soportado al comprar muebles para la actividad es deducible si están afectos al negocio (artículo 95 de la Ley del IVA), la factura es completa y tu actividad da derecho a deducir. Se deduce en la declaración del periodo en que se soporta, igual que el de cualquier otra compra. El artículo 108 considera bienes de inversión los bienes de uso duradero cuyo valor de adquisición supera 3.005,06 €, medido por unidad; una mesa o una silla normales quedan por debajo. La calificación solo tiene efecto práctico si aplicas prorrata, porque entonces la deducción de esos bienes se regulariza durante los cuatro años siguientes.
Cómo presupuestar un puesto completo: ejemplo práctico
Una agencia pequeña equipa ocho puestos. Los importes son ilustrativos y sin IVA. Cada puesto lleva una mesa de 280 €, una silla de 240 € y una cajonera de 120 €: 640 € por puesto y 5.120 € los ocho. El transporte y el montaje cuestan 480 €, así que el total es 5.600 €, o 700 € por puesto. Ese es el dato que debes comparar entre ofertas, porque una mesa barata con un montaje caro puede salir peor que una mesa algo más cara con montaje incluido.
Fiscalmente, el transporte y el montaje forman parte del precio de adquisición. Si se reparten entre las 24 unidades, son 20 € por pieza: la mesa queda en 300 €, la silla en 260 € y la cajonera en 140 €. Todas son nuevas y ninguna supera 300 €, de modo que la empresa puede optar por deducir los 5.600 € en el mismo ejercicio por la vía del artículo 12.3.e), muy por debajo del límite de 25.000 €. Si prefiere amortizar, con el coeficiente máximo del 10 % deduciría 560 € al año durante diez años, y con el periodo máximo, un mínimo de 280 € al año durante veinte. Siendo empresa de reducida dimensión, podría acelerar hasta un 20 %: 1.120 € al año durante cinco años. El IVA soportado, 5.600 × 21 % = 1.176 €, se deduce en el periodo de la compra.
Ahora supón que la gerente elige una silla de 420 €. Esa unidad ya no entra en el límite de 300 €: se amortiza a un máximo de 42 € al año, o de 84 € si la empresa es de reducida dimensión. Y si en lugar de comprar se contrata un renting por 160 € al mes, la empresa deduce 1.920 € al año como gasto, pero en cuatro años habrá pagado 7.680 €, es decir, 2.080 € más que la compra. Esa diferencia solo compensa si el contrato incluye sustituciones, cambios de configuración o una recogida que te interesen de verdad.
Si puedes conservar seis de las ocho mesas actuales, calcula una tercera opción: suma desmontaje, embalaje, traslado y adaptación, y comprueba que la altura y el paso de cables encajan con las sillas nuevas. El ahorro puede liberar presupuesto para mejores asientos.
Transporte, montaje y recepción
Mide puertas, giros de pasillo, escaleras y ascensores. Pide al proveedor las dimensiones de los bultos y si hay piezas que se montan en destino. Confirma si la entrega llega a pie de calle o hasta la sala, y quién retira los embalajes. Si el edificio exige reservar el ascensor o el muelle de carga, anota la franja y la persona que abre. Un retraso en el transporte puede obligar a pagar una segunda jornada de montaje si las piezas llegan por separado.
En la recepción, compara unidades y referencias con el pedido, documenta los desperfectos con fotos y comprueba nivel, estabilidad, anclajes y accesorios. Incluye en el pedido un plano sencillo con el código de cada zona, indica las mesas de mano izquierda o derecha si el modelo las tiene y deja una persona de contacto en el sitio. Revisa los primeros puestos montados antes de repetir la configuración: si una cajonera estorba, todavía se corrige sin desmontar el lote. Si se retiran muebles antiguos, decide antes cuáles se reutilizan, se reparan o van a un servicio de retirada, y vacía los armarios con tiempo. La guía de papelería y material de oficina ayuda a ajustar el almacenaje de consumibles a la distribución final.
Planificar el crecimiento sin cambiar todo el mobiliario
Un despacho que pasará de ocho a doce personas puede reservar espacio para cuatro puestos y comprarlos más adelante. Define desde el principio las medidas y los accesorios que se repetirán, y pregunta si el fabricante mantendrá colores, acabados y fijaciones durante ese horizonte. Simula dos planos: el de la plantilla actual y el de la ocupación completa, con el acceso a enchufes, archivos, salas y salidas en ambos.
Lleva un inventario con el código del puesto, la fecha de instalación, las referencias de mesa y silla y los datos de garantía. Además de resolver averías, ese inventario es la base del registro fiscal del inmovilizado: la fecha de puesta en funcionamiento marca el inicio de la amortización y, si un mueble se tira o se vende, hay que darlo de baja. En los puestos compartidos, ensaya un cambio de turno y revisa normas y distribución a los treinta días con datos del uso real. Si la oficina incluye otros servicios, como agua o café, la guía de fuentes de agua para empresas ayuda a reservar el espacio y la toma que necesitan.
Lista de comprobación antes de firmar el pedido
- Plano con puestos, recorridos, tomas y obstáculos, y medidas confirmadas en el local.
- Muestra probada por varias personas con sus equipos reales.
- Ficha técnica con rangos de ajuste, entregada a quien evalúa los riesgos del puesto.
- Coste por puesto con transporte, montaje, retirada de embalajes y accesorios incluidos.
- Garantía por escrito, disponibilidad de repuestos y continuidad del modelo.
- Accesos del edificio, franja de entrega y persona de contacto el día del montaje.
- En renting: duración mínima, ampliaciones, cargos por daños, sustituciones y recogida.
- Factura completa a nombre de la empresa, con el desglose por unidad para aplicar bien la amortización.
Pide el desglose por unidad
Preguntas frecuentes
¿Qué mobiliario compro primero en una oficina nueva?
Los puestos de uso diario, el acceso y el almacenaje del material imprescindible. Prueba el puesto principal antes de repetir el modelo y deja para después las zonas de uso ocasional, como una segunda sala de reuniones, cuando ya sepas cuánta gente ocupa el espacio y cuántas visitas recibes.
¿Cuándo merece la pena pedir una muestra?
Cuando vas a comprar un lote, cuando el mueble se usará muchas horas al día o cuando hay dudas sobre los ajustes. Decide quién lo prueba, con qué equipos y qué debe anotar. Una demostración breve enseña materiales y mandos; unos días de trabajo real muestran problemas de alcance, postura, ruido o limpieza que no aparecen en la ficha.
¿Puedo reutilizar los muebles de la sede anterior?
Sí, si el estado, las medidas y la función encajan con el plano nuevo. Agrupa las piezas por zona de destino y suma desmontaje, embalaje, traslado y montaje. Comprueba que cada unidad pasa por puertas, pasillos y ascensores, y que sus puertas y cajones abren sin invadir un recorrido.
¿El mobiliario se deduce de golpe o se amortiza?
Como regla general se amortiza: es inmovilizado (cuenta 216 del Plan General de Contabilidad) y la tabla del artículo 12.1.a) de la Ley del Impuesto sobre Sociedades fija para el mobiliario un coeficiente lineal máximo del 10 % y un periodo máximo de 20 años. Hay dos excepciones habituales: los elementos nuevos de hasta 300 € por unidad pueden deducirse en el año hasta 25.000 € por periodo (artículo 12.3.e), y las empresas de reducida dimensión pueden duplicar el coeficiente (artículo 103).
¿Puedo deducir el IVA de los muebles de la oficina?
Sí, si el mobiliario se usa en la actividad, la factura completa está a nombre del negocio y tu actividad da derecho a deducir. Se deduce en la declaración del periodo en que se soporta. Si una pieza supera 3.005,06 € y es de uso duradero, la Ley del IVA la trata como bien de inversión, lo que solo tiene efecto práctico si aplicas prorrata: en ese caso la deducción se regulariza durante los cuatro años siguientes.
¿Hay alguna norma sobre cómo deben ser las sillas y mesas?
Para los puestos con pantalla, el Real Decreto 488/1997 fija requisitos mínimos: la mesa debe ser poco reflectante y de dimensiones suficientes, y la silla estable, con altura regulable y respaldo reclinable y ajustable en altura, con reposapiés para quien lo pida. Su aplicación concreta forma parte de la evaluación de riesgos de la empresa, que corresponde al servicio de prevención.
Fuentes oficiales
- BOE · Real Decreto 488/1997, trabajo con equipos que incluyen pantallas de visualización
- BOE · Ley 27/2014 del Impuesto sobre Sociedades, artículo 12 (amortizaciones)
- BOE · Ley 35/2006 del IRPF, artículo 28 (rendimiento en estimación directa)
- BOE · Ley 37/1992 del IVA, artículos 95 a 108 (deducciones y bienes de inversión)
- BOE · Real Decreto 1619/2012, Reglamento de facturación
- Agencia Tributaria · Manual IRPF 2025, amortización acelerada de empresas de reducida dimensión
Más guías de Business Partners
- Banca empresarial y fintech
- Software de facturación
- Control horario y gestión de empleados
- Seguros para empresas
- Tecnología y servicios digitales
- LOPD y RGPD para autónomos y pymes
- Renting de vehículos
- Oficinas y coworking
- SEO, Google Ads y publicidad en IA
- Prevención de riesgos laborales
- Formación para empresas
Fecha de publicación: . Última actualización: .
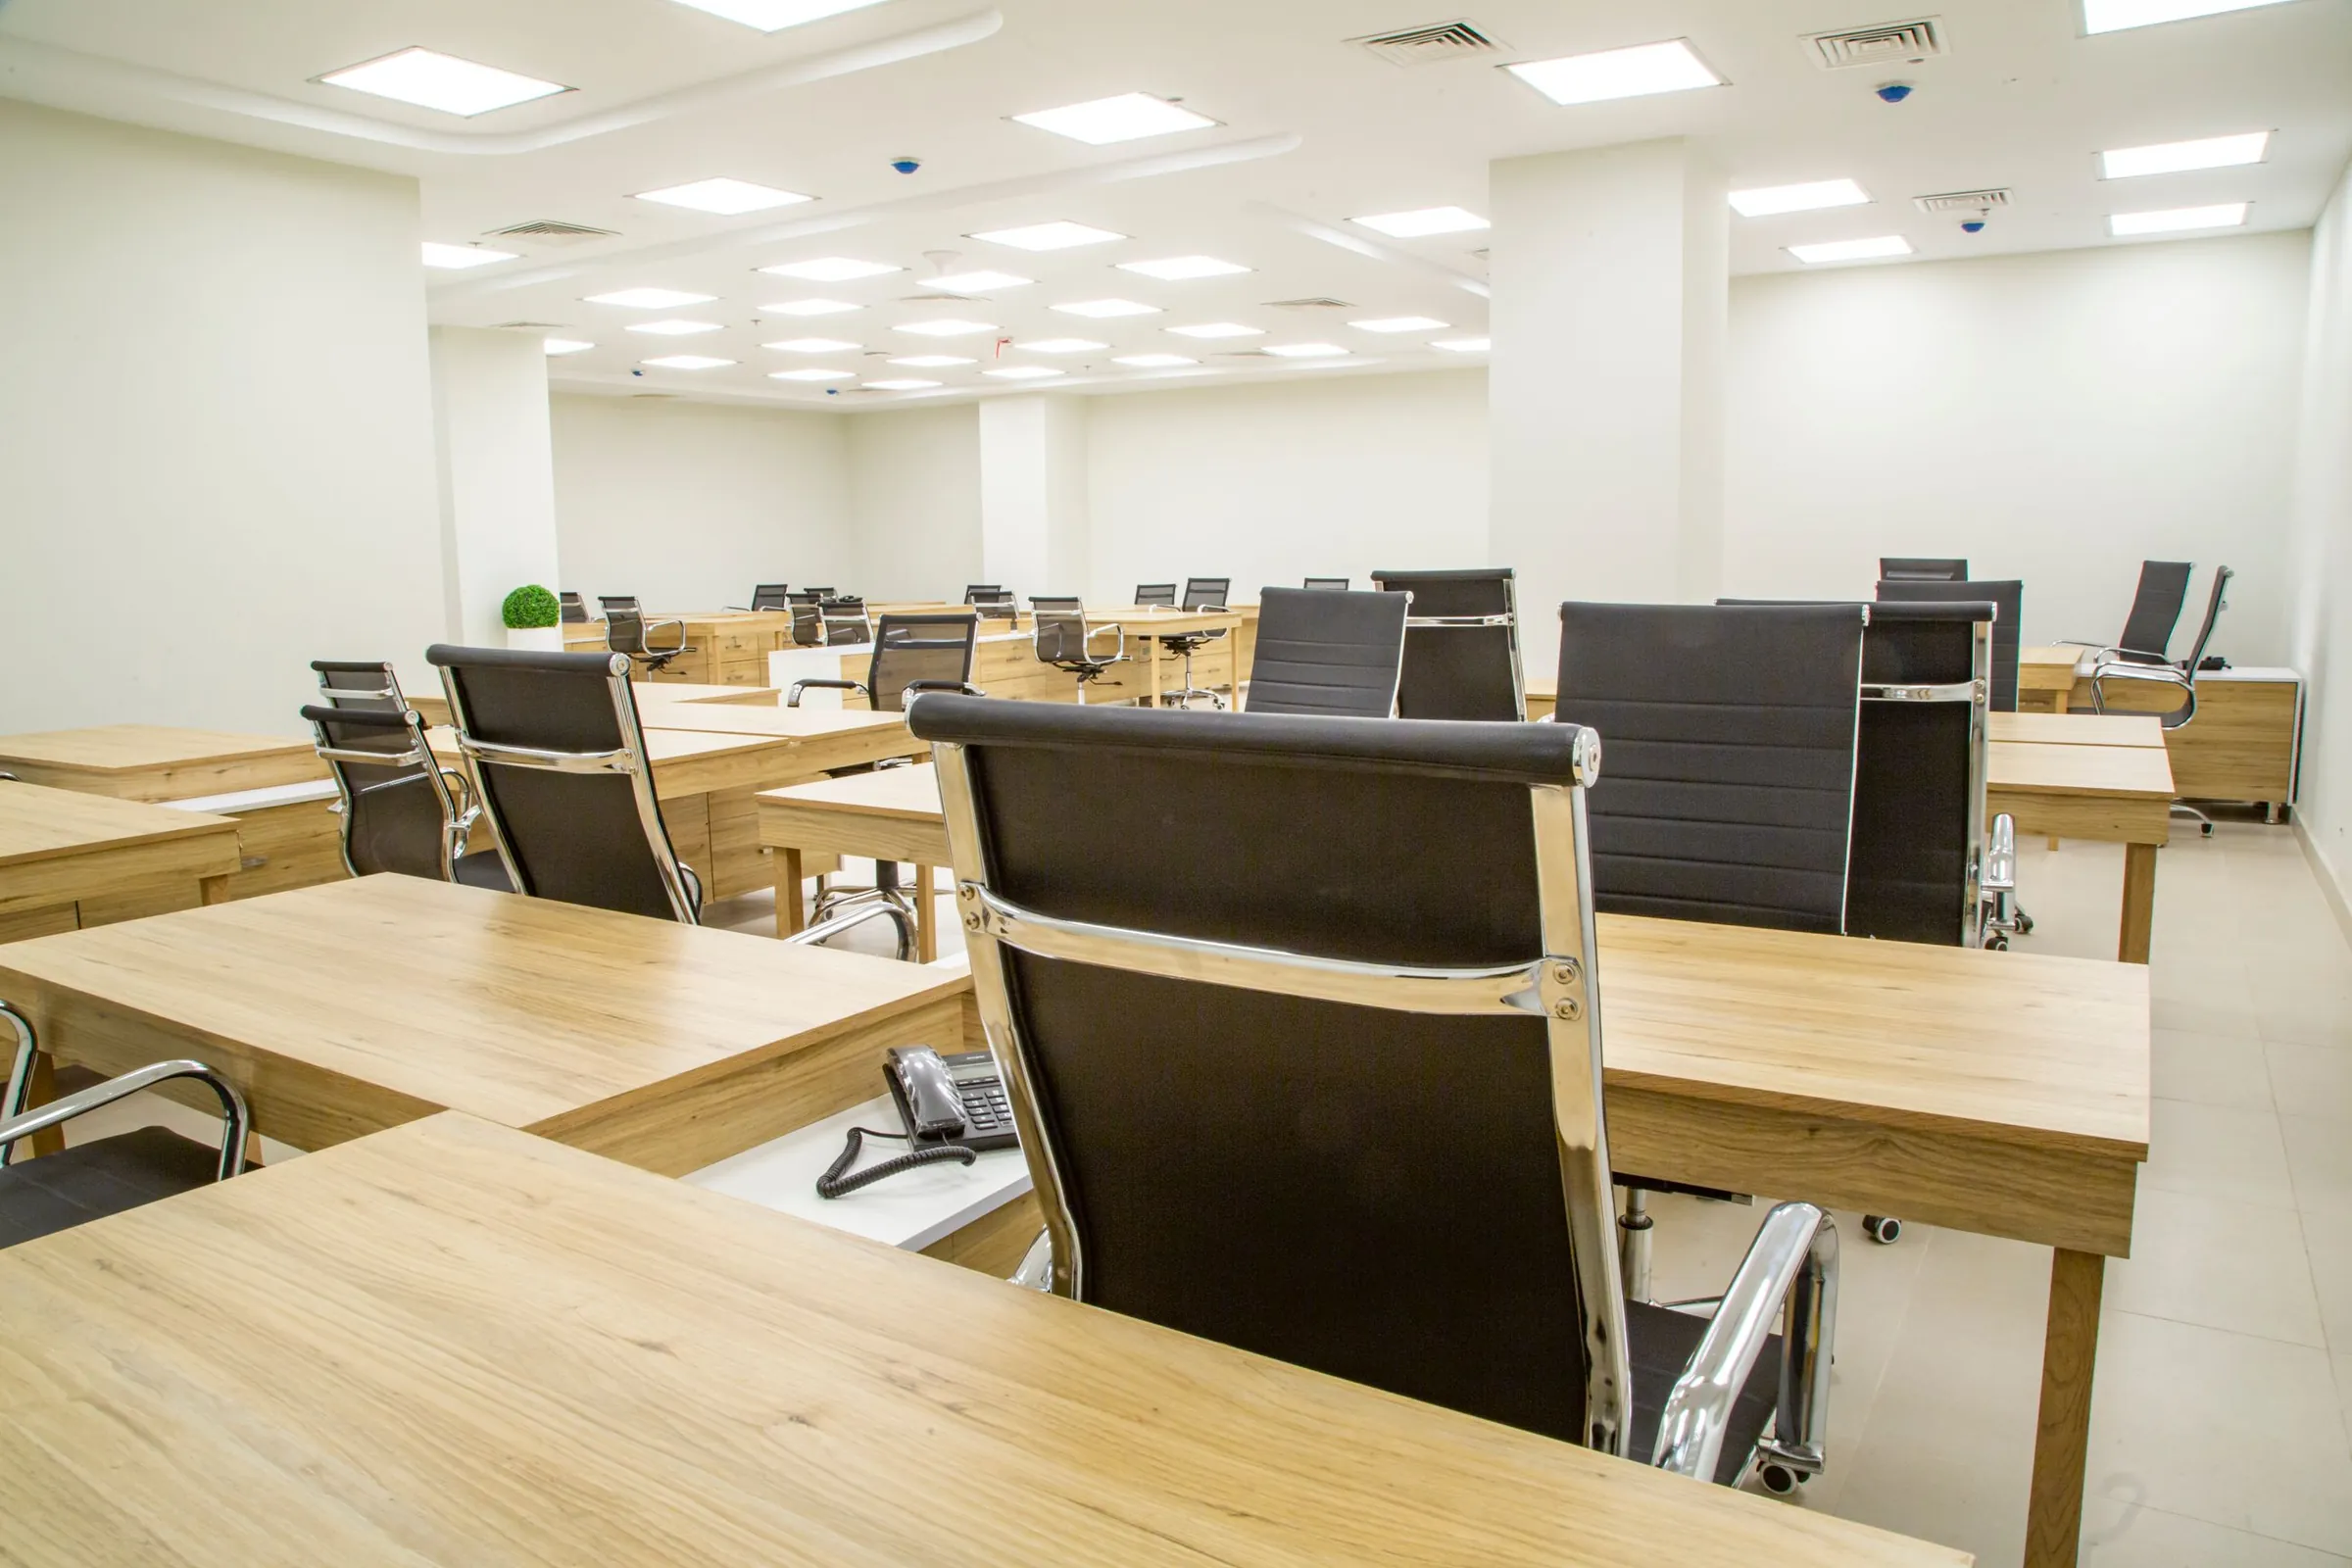
Un plano con medidas y una ficha por puesto
Código de puesto, fecha de instalación, referencias, garantía y repuestos en un mismo sitio: así una rueda rota se resuelve en días y el inventario fiscal del mobiliario cuadra con lo que hay en la oficina.
Más información
Déjanos tus datos y te pondremos en contacto con empresas colaboradoras del área de suministros para empresas (telecomunicaciones, energía, agua, vending, reformas, mobiliario, material de oficina y limpieza) que pueden ayudarte con tu consulta.