Diccionario contable · Operaciones y existencias
Qué son las mercaderías en contabilidad
Llámanos sin compromiso: 722 766 344
Definición
¿Vas a crear una empresa?
Crea tu empresa o SL online en 24 horas por 290 € + IVA, con notaría y Registro incluidos (capital de 3.000 a 3.100 €). Asesoría personal de nuestros economistas y firma por videollamada.
Qué son las mercaderías
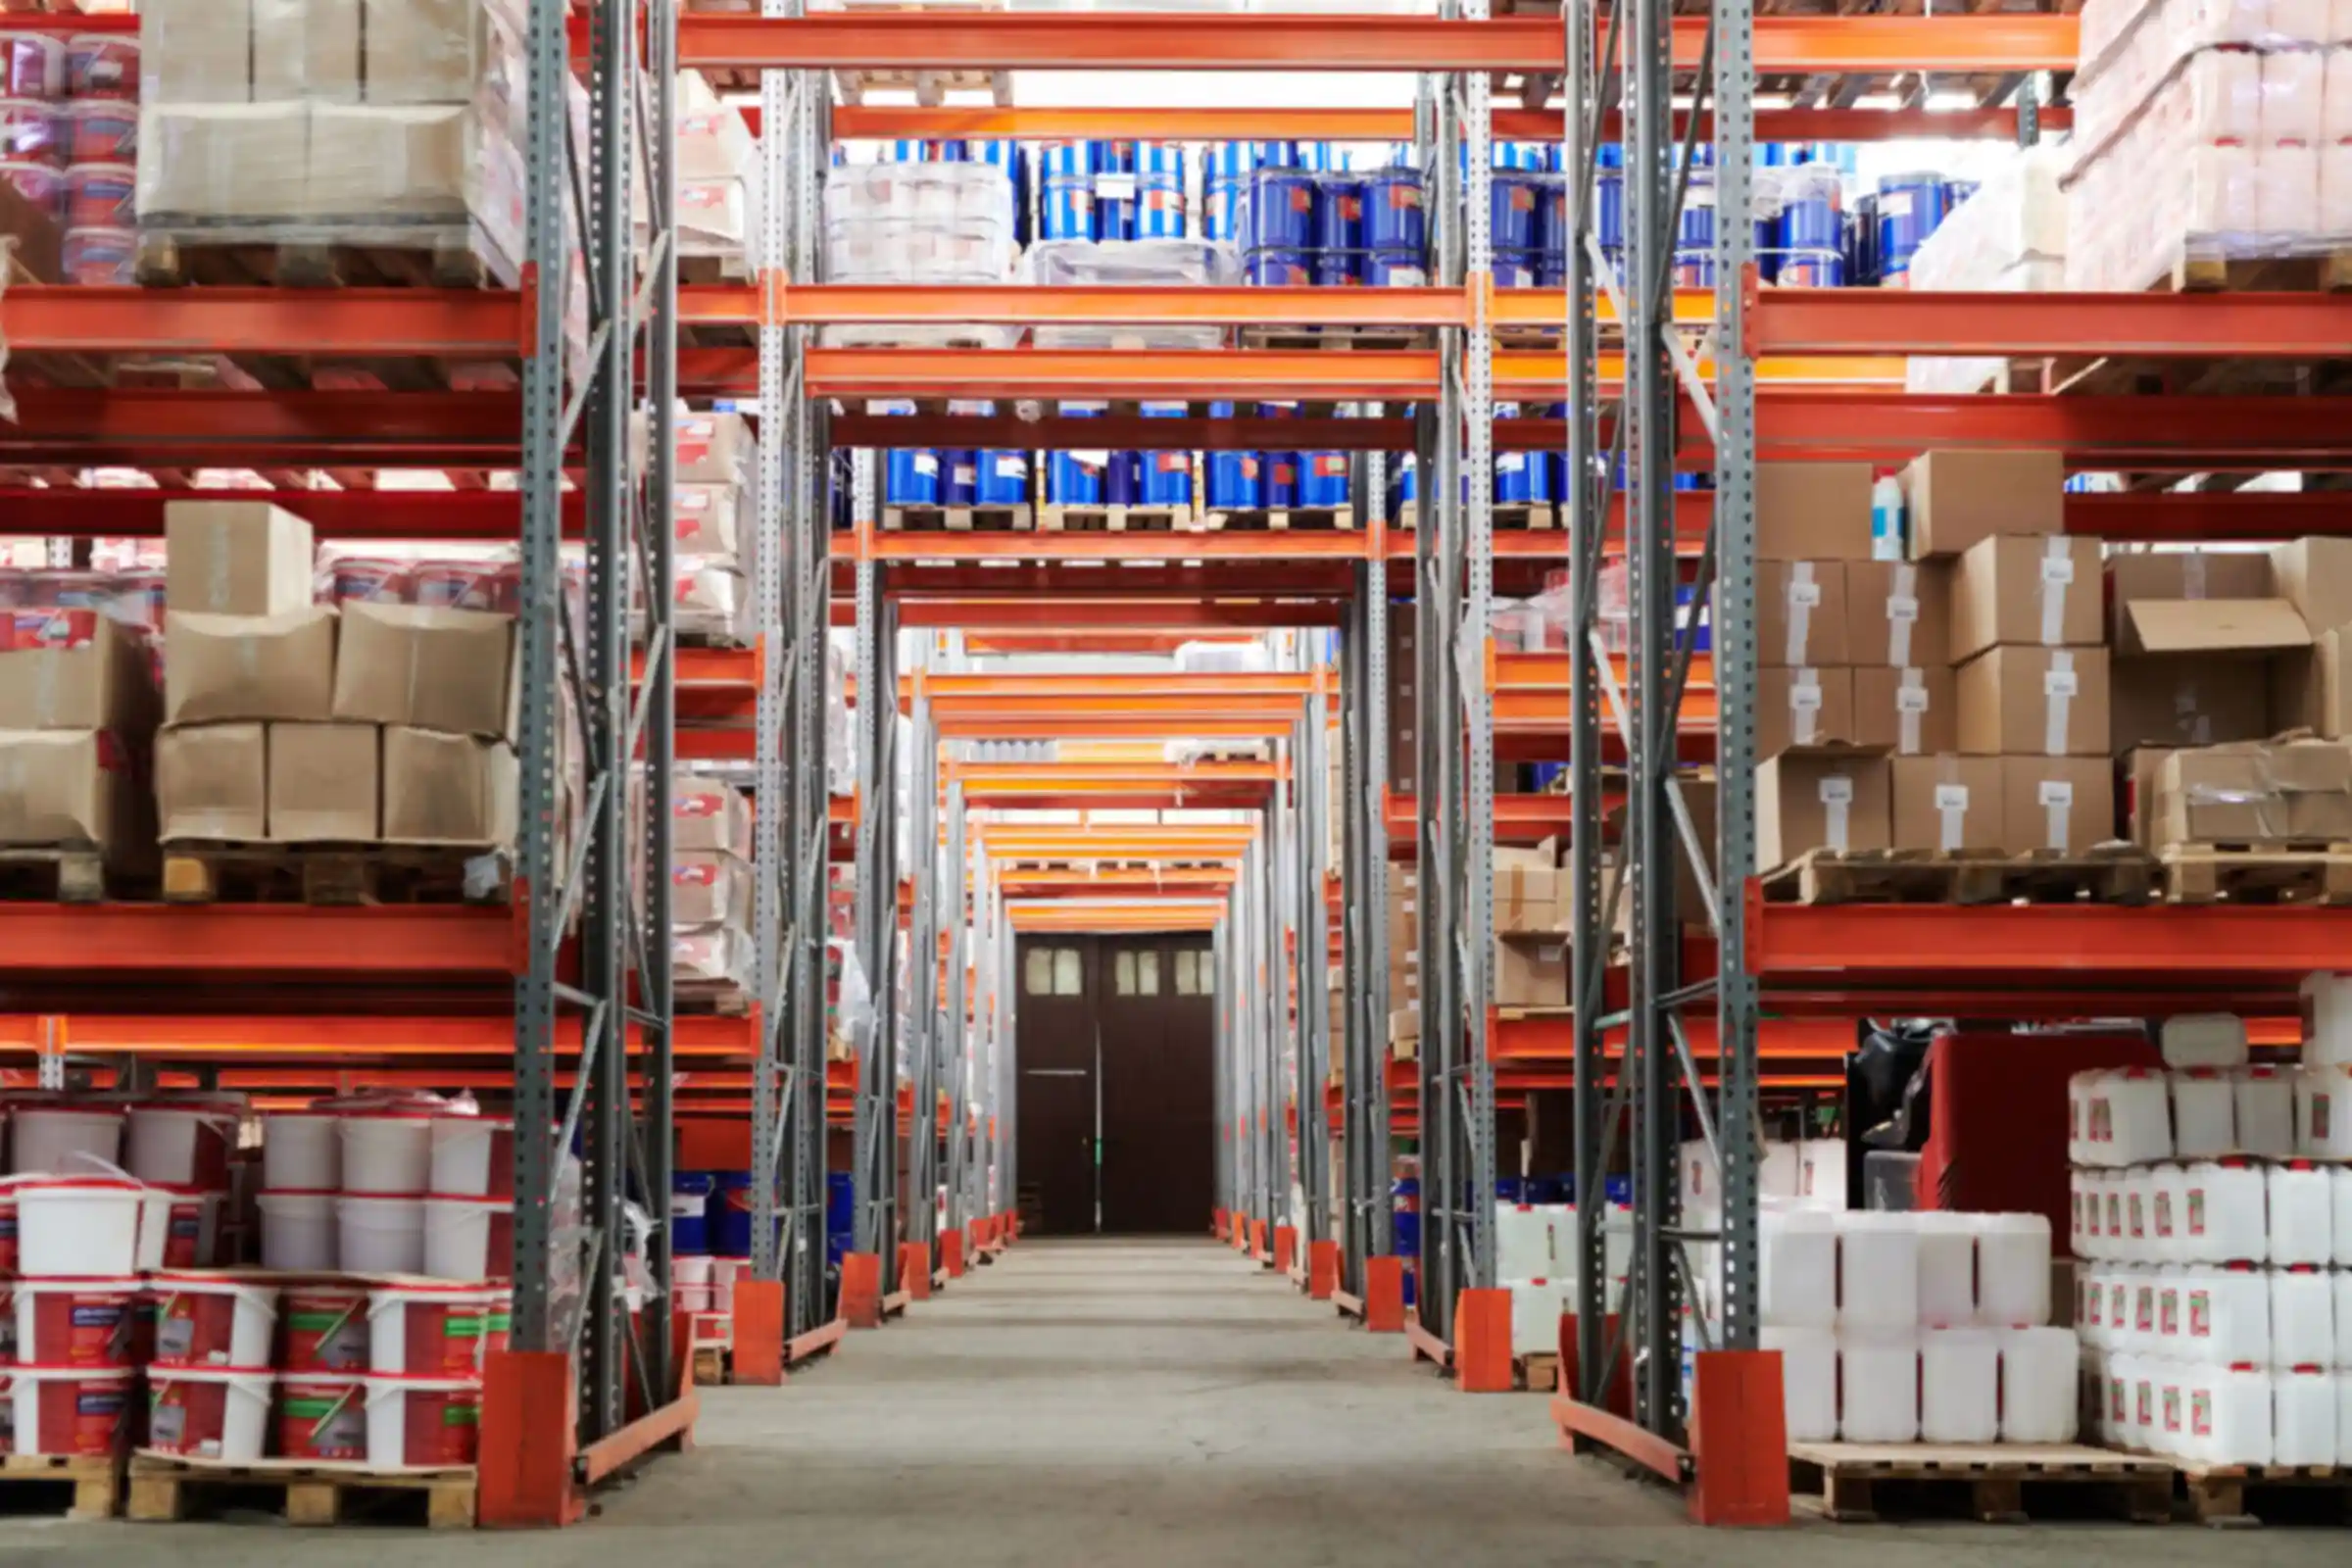
Las mercaderías son los bienes que una empresa compra para volver a venderlos sin transformarlos. Son la base de cualquier comercio: la ropa de una tienda, las bebidas de un distribuidor o los productos de un e-commerce que compra a fabricantes. Forman parte de las existencias y, en el cuadro de cuentas del PGC, se recogen en el subgrupo 30 («Comerciales»), con cuentas como la 300 Mercaderías.
Que un bien sea mercadería depende de para qué lo quiere la empresa. Una cafetera es mercadería para la tienda de electrodomésticos que la vende, pero es inmovilizado material para la cafetería que la usa a diario.
Cómo se registran: compras, ventas y cierre
Durante el ejercicio, el PGC no mueve la cuenta 300 con cada compra o venta. Las operaciones se recogen en cuentas de gastos e ingresos:
- 600 Compras de mercaderías: el precio de compra más los gastos necesarios hasta tener la mercancía lista para vender, como el transporte.
- 606, 608 y 609: descuentos por pronto pago, devoluciones y «rappels» obtenidos del proveedor, que reducen las compras.
- 700 Ventas de mercaderías: el ingreso por las ventas.
Al cierre se hace inventario, se valora la mercancía que queda y se ajusta la cuenta 300 mediante la variación de existencias (cuenta 610). Así el gasto del año refleja lo que de verdad se ha vendido, no lo que se ha comprado.
Ejemplo práctico
Una tienda empieza el año con mercancía valorada en 2.000 €, compra durante el ejercicio por 8.000 € netos y, al cierre, el recuento valorado da 3.000 €. Sin otros ajustes, el coste de lo vendido es:
2.000 + 8.000 − 3.000 = 7.000 €
Los asientos de cierre serían:
- Baja de las existencias iniciales: Debe 610 Variación de existencias de mercaderías, 2.000 €; Haber 300 Mercaderías, 2.000 €.
- Alta de las existencias finales: Debe 300 Mercaderías, 3.000 €; Haber 610 Variación de existencias de mercaderías, 3.000 €.
La cuenta 610 queda con saldo acreedor de 1.000 €, que reduce las compras: 8.000 − 1.000 = 7.000 € de gasto. Si las ventas del año han sido 10.000 €, el margen bruto es de 3.000 €. Fíjate en que 7.000 € no es lo que has pagado a proveedores: los pagos dependen de los plazos acordados, no del consumo.
Mercaderías y materias primas
La diferencia está en lo que hace la empresa con el bien. Las mercaderías se revenden tal cual; las materias primas se transforman en otro producto. La harina es mercadería para un supermercado y materia prima para una panadería. Un mismo producto puede, por tanto, tener una clasificación distinta en cada empresa. Envasar, etiquetar o montar un expositor no convierte la mercadería en producto fabricado; transformarla de forma sustancial, sí.
Descuentos, devoluciones y «rappels»
Las compras que entran en el cálculo son las compras netas. Si una tienda compra mercancía por 1.000 €, devuelve una parte defectuosa por 100 € (cuenta 608) y al final del trimestre el proveedor le concede un «rappel» por volumen de 50 € (cuenta 609), sus compras netas son 850 €. Los descuentos que figuran en la propia factura se restan directamente del precio y ni siquiera llegan a registrarse aparte; los descuentos por pronto pago se recogen en la cuenta 606.
Si eres autónomo en estimación directa simplificada (o en la normal sin actividad mercantil), no llevas estas cuentas: anotas tus compras en el libro registro de gastos y facturas recibidas, y tienes en cuenta la mercancía que queda al cierre al calcular tu rendimiento. La contabilidad completa del PGC la llevan las sociedades y los empresarios en estimación directa normal con actividad mercantil.
Errores frecuentes
- Considerar gasto del año todas las compras, sin descontar lo que queda en el almacén.
- Olvidar el inventario de cierre o hacerlo «a ojo», sin valorar cada referencia.
- Contabilizar como mercaderías bienes de uso duradero, como estanterías o vehículos.
- Registrar el transporte de las compras como un gasto aparte cuando forma parte del precio de adquisición.
- Confundir el margen bruto con el beneficio: todavía faltan alquileres, sueldos, amortizaciones e impuestos.
Cómo te ayudamos
Si tienes un comercio o una distribuidora, controlar compras, existencias y márgenes es clave para saber si ganas dinero. En nuestra asesoría contable online llevamos tu contabilidad y te explicamos tus cifras con claridad. Si estás pensando en dar el paso, te ayudamos a crear una empresa online para tu negocio de venta.
Preguntas frecuentes sobre Mercaderías
¿Qué cuenta se usa para las mercaderías?
La cuenta 300 Mercaderías recoge el valor del almacén al cierre. Durante el año las compras van a la 600 y las ventas a la 700.
¿Todas las compras de mercaderías son gasto del año?
No. Al cierre se ajustan con la variación de existencias para que el gasto refleje solo lo vendido. Lo que queda en el almacén sigue siendo un activo.
¿Cómo se calcula el coste de las mercaderías vendidas?
Existencias iniciales más compras netas menos existencias finales. Con 2.000, 8.000 y 3.000 €, el coste de lo vendido es 7.000 €.
¿Qué diferencia hay entre mercaderías y materias primas?
Las mercaderías se revenden sin transformar; las materias primas se transforman en productos. Depende de la actividad de cada empresa.
¿El transporte de la compra forma parte del coste?
Sí. El precio de adquisición incluye los gastos necesarios hasta que la mercancía está lista para la venta, como transportes, aranceles o seguros.
Conceptos relacionados
- Existencias: Las existencias son activos mantenidos para vender en el curso normal de la actividad, en proceso de producción para esa venta o destinados a consumirse en la producción o prestación de servicios.
- Materias primas: Las materias primas son materiales que se incorporan, mediante elaboración o transformación, a los productos de la empresa.
- Variación de existencias: La variación de existencias refleja el cambio de su valor entre el inicio y el final de un periodo en el sistema de registro correspondiente.
- Margen bruto: El margen bruto mide la diferencia entre ventas netas y el coste de los bienes o servicios vendidos dentro del alcance definido.
- Inventario: El inventario identifica y detalla los elementos que se quieren controlar a una fecha.
Guías y servicios relacionados
Volver al diccionario contable para consultar otros términos.
Fuentes: Real Decreto 1514/2007, Plan General de Contabilidad (norma de registro y valoración 10.ª; grupo 3 y subgrupos 60, 61 y 70 del cuadro de cuentas), modificado por el Real Decreto 1/2021. Contenido informativo de carácter general: la aplicación a cada caso depende de la actividad, la operación y la normativa vigente.
Fecha de publicación: . Última actualización: .
Herramientas gratis
Calculadoras gratuitas

¿Quieres saber cómo se quedará tu sueldo neto?
Calcula gratis tu sueldo neto mensual y anual a partir del bruto (o al revés), con las retenciones de 2026.
Calcular mi sueldo neto
¿Quieres saber una orientación del valor de tu empresa?
Estima gratis cuánto vale tu pyme por EBITDA o por facturación.
Valorar mi empresa
¿Cuál es el EBITDA de tu empresa?
Calcula gratis el EBITDA y el margen EBITDA de tu empresa, con gráficos y comparación con el año anterior.
Calcular mi EBITDA
¿Compras para revender?
Llevamos la contabilidad de comercios y distribuidores: compras, ventas, inventario de cierre y margen real de tu negocio. Somos economistas y trabajamos 100 % online.
Contacto
Cuéntanos tu caso y te respondemos sin compromiso:
- Oficina
- Calle Isaac Peral, 42, 1º-3, 28015 Madrid
- Horario
- Lun. a Jue. 9:00 – 18:00 · Viernes 9:00 - 14:00 · Sábados y domingos cerrado